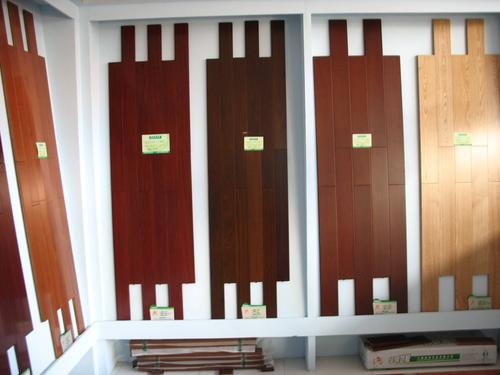
2018中国家居产业之地板发展报告
一、行业发展概况
2018年,中国地板行业在宏观经济增速放缓、房地产调控持续深化以及消费升级的多重背景下,呈现出“总量趋稳、结构分化、竞争加剧”的发展态势。全年地板总销量约为8.2亿平方米,同比微增0.5%,其中强化复合地板仍占据主导地位,但实木复合地板和SPC/WPC石塑地板增速显著。受精装修政策推动,工程渠道销量占比首次突破35%,零售市场则进一步向品牌集中。
二、品类竞争格局
- 强化复合地板:销量约4.1亿平方米,占比50%,但受环保标准提升和低端产能淘汰影响,同比下滑3%。头部品牌通过高耐磨、低甲醛(E0级及以上)产品巩固市场。
- 实木复合地板:销量约2.3亿平方米,占比28%,同比增长6%。三层实木复合及多层实木复合凭借稳定性与性价比,成为中高端家装首选。
- 实木地板:销量约0.7亿平方米,占比8.5%,同比持平。资源约束和价格高企使其维持小众高端定位。
- 竹地板及其他:销量约0.5亿平方米,占比6%,其中竹地板出口受贸易摩擦影响小幅下降。
- SPC/WPC石塑地板:销量约0.6亿平方米,占比7.5%,同比增长超20%,主要受海外出口及国内旧改、长租公寓需求拉动。
三、区域市场特征
华东地区仍是最大的地板消费市场,占比32%,但增速放缓至1%;华南地区受精装修和城中村改造带动,增速达4.5%;华北地区受环保督查影响,部分小厂关停,品牌集中度提升;西南、华中地区随着城镇化推进,成为增长最快的区域,增速分别达到5%和4%。
四、渠道变革
工程渠道:百强房企精装修比例超过80%,地板企业与TOP50房企战略合作成为常态,如圣象、大自然、德尔等。工程端对产品的稳定性、供货周期和账期管理提出更高要求。
零售渠道:传统建材市场客流持续下滑,品牌专卖店向场景化、体验式转型。居然之家、红星美凯龙等卖场推动“大家居”整合,地板与全屋定制、木门等品类融合销售。
线上渠道:天猫、京东等平台地板品类销售额同比增长15%,但受限于安装服务,客单价偏低。社交电商、直播带货开始兴起,但转化率有限。
五、主要企业动态
圣象集团:继续稳居行业第一,品牌价值突破400亿元,推出“圣象地板+整装”模式,加大无醛添加基材研发。
大自然家居:强化“地板+木门+橱柜”整装大家居战略,在地板业务基础上拓展品类,海外市场布局加速。
德尔未来:聚焦无醛芯地板,与百得胜全屋定制协同,发力精装修工程市场。
菲林格尔:依托德国技术背景,主打高端强化和实木复合地板,在华东市场表现稳健。
久盛地板:专注实木地暖地板,联合行业协会制定实木地暖地板标准,抢占消费升级红利。
六、政策与标准影响
2018年,国家市场监督管理总局发布《室内装饰装修材料 人造板及其制品中甲醛释放限量》(GB 18580-2017)正式实施,取消E2级,甲醛限量值统一为0.124 mg/m³,推动企业升级环保胶黏剂。多地出台精装修政策,如浙江、上海、海南等地要求新建住宅全装修交付,地板工程市场迎来结构性机会。中美贸易摩擦导致出口美国的地板产品关税增加,部分依赖出口的企业转向国内市场,加剧竞争。
七、存在的问题与挑战
- 产能过剩与同质化:中低端强化地板产能利用率不足60%,价格战频发。
- 环保压力:各地环保督查导致基材、胶黏剂供应紧张,成本上涨10%-15%。
- 渠道账期风险:工程渠道应收账款周期拉长,部分中小型企业资金链承压。
- 消费信任危机:部分品牌“耐磨转数虚标”、“甲醛超标”事件影响行业信誉。
- 国际摩擦:美国对华地板征收反倾销税,出口难度加大。
八、未来趋势展望
- 环保化:无醛添加、天然大豆胶、MDI生态胶成为高端产品标配,E0级向ENF级升级。
- 功能化:地暖地板、防水地板、抗菌地板、静音地板等差异化产品受青睐。
- 服务化:从卖产品转向卖空间解决方案,铺装、售后、焕新服务成为竞争壁垒。
- 智能化:部分企业尝试嵌入传感器监测温度、湿度,连接智能家居系统。
- 集中化:未来3-5年,前五品牌市占率有望从当前的30%提升至45%以上。
- 渠道融合:工程+零售+线上+整装多渠道并行,数字化工具提升运营效率。
2018年是中国地板行业从高速增长转向高质量发展的关键节点。在环保约束、精装红利、消费升级与出口受阻等多重因素交织下,企业唯有坚持技术创新、品牌升级和渠道精耕,才能在存量博弈中赢得先机。地板不再只是地面材料,而是健康家居、智能生活和整装服务的重要入口。
如若转载,请注明出处:http://www.hongpengfloor.com/product/35.html
更新时间:2026-10-22 17:15:04